Ajuste fiscal e o Plano Moretti
A questão do ajuste fiscal e o “Plano Moretti”
O Plano Moretti pode reduzir a dívida pública? Carlos Águedo Paiva compara o ajuste fiscal proposto com a experiência dos primeiros governos Lula e com a recessão da década passada. Com base em cenários para os juros, o investimento e as exportações, o autor sustenta que limitar a expansão das despesas pode enfraquecer a arrecadação e dificultar o cumprimento das próprias metas fiscais.
Por Carlos Águedo Paiva 20 de novembro de 2026
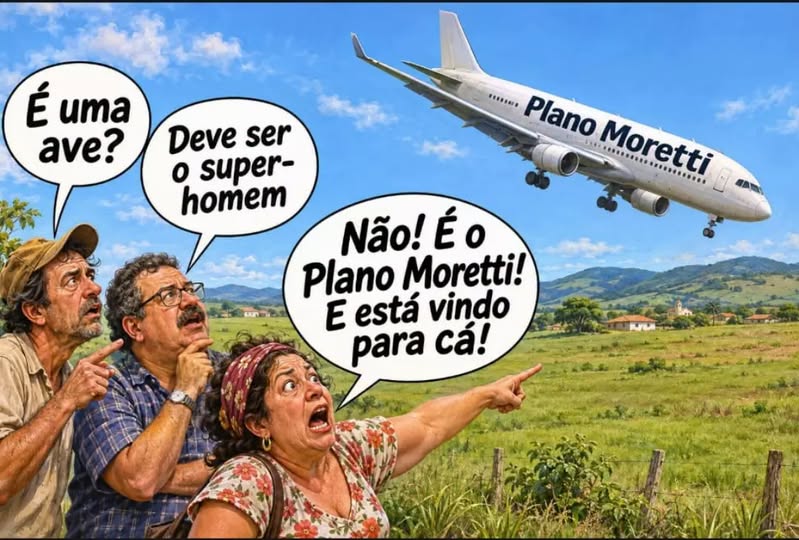
Carlos Águedo Paiva analisa o Plano Moretti e argumenta que restringir o investimento público, em uma economia que já perde fôlego, pode reduzir o crescimento e elevar a relação entre a dívida pública e o PIB.
- O “debate” sobre o Plano Moretti
Não faltaram avaliações desarrozoadas sobre o Plano Moretti nos últimos dias; seja da parte de seus críticos mais acerbos, seja de seus defensores mais devotados. E nem estou me referindo às críticas tresloucadas da direita, advindas das tantas, tantos e tontos de cabeça inchada, já saudosos do tesouraço perdido de Flávio Bolsonaro. As críticas da esquerditíssima – que pedia a derrubada do Plano e a Revolução Socialista Djá! – não foram menos hilárias. E um sem número de defesas foram igualmente chocantes, seja pela ignorância de teoria econômica elementar, seja pela contundência daqueles que foram corresponsáveis pela produção do próprio Plano e que – desabituados com a crítica – soltavam injúrias e vitupérios tão irados quanto Zeus diante do traidor Prometeu, que teria cometido o crime de entregar o fogo aos humanos.
Mas se o padrão normal do “debate” sobre o plano foi o da tragicomédia, pontuaram comentários e avaliações sensatas e pertinentes. Gostaria de chamar a atenção para dois reels tão curtos quanto corretos e esclarecedores: o de Henrique Vieira e o de Pedro Rossi. O recado em ambos é essencialmente o mesmo: o Plano Moretti não é o que a Faria Lima queria; mas é a continuidade estrita (algo aprofundada) da política econômica do terceiro mandato. Nas palavras de Rossi:
O Plano Moretti é uma tentativa de dar sobrevida ao Arcabouço Fiscal. O projeto é criativo e talvez seja o melhor ajuste possível dentro dos parâmetros do Arcabouço Fiscal. Mas o problema encontra-se exatamente aí: não cabe nos limites desse arcabouço um plano de investimentos que coloque o Brasil na rota do crescimento social e ambientalmente sustentável, da inovação tecnológica e das demandas das urnas.
Síntese perfeita! Em seu reel Henrique Vieira acrescenta um elemento: o Pacote Moretti reduz o teto de elevação das despesas públicas anuais a 2% (era 2,5% no Arcabouço de Haddad) sempre que as metas de resultado não estiverem sendo cumpridas. Qual a possibilidade de as metas de crescimento anual do superávit fiscal não virem a ser cumpridas? Quase 100% (veremos isso ao final)! De sorte que o Plano Moretti pode ser lido como uma reedição mais austera do Arcabouço de Haddad. Qual o problema disso? Inúmeros. Mas o principal e mais importante é que a fragorosa derrota do primeiro turno de 2026 foi fruto, também, da recusa popular às políticas econômicas em curso.
A política econômica não foi o único fator determinante da derrota no primeiro turno. Mas foi um dos principais. Um exemplo: o vício nas Bets (liberadas por Temer e não reguladas por Bolsonaro) levou a um desvio da renda líquida dos trabalhadores e ao endividamento das famílias, que ficaram “penduradas” no cheque especial e nos cartões de crédito, com suas taxas de juros escorchantes. O resultado, foi uma queda tão expressiva da demanda sobre o comércio que vários grupos varejistas e atacadistas vieram a enfrentar gravíssimos problemas financeiros. Quais foram as respostas dos gestores econômicos do terceiro mandato? Em primeiro lugar, patrocinaram programas de renegociação das dívidas – os “Desenrolas” – que refinanciavam os inadimplentes com taxas de juros entre 30% e 60% ao ano! Por quê? Se as taxas de juros do financiamento rural (Pronaf e Plano Safra) variam entre um mínimo de 0,5% ao ano e um máximo de 12,5% ao ano? Ora, porque oferecer mais uma linha de crédito “subsidiado” (abaixo da Selic de 14% a.a. mais spread mais adicional de risco de inadimplência) levaria a uma queda da rentabilidade do sistema bancário público, a uma queda das receitas públicas e a uma queda no resultado fiscal do governo. Além disso, as Bets passaram a ser reguladas e taxadas, o que ampliava a receita tributária do governo e as chances de atingir o almejado, sonhado e louvado superávit fiscal. Golaço! Pena que foi contra!
Às vésperas do primeiro turno, Lula proibiu as BETs. Mas um pouco tarde demais. A decisão inflamou a ira de influencers e cartolas de futebol, que lotaram as redes sociais com críticas à medida. E, do nosso lado, não havia um sistema de resposta – que só veio a se constituir com o “Exército de Lula” – em defesa das mesmas. O mesmo se deu com outras medidas tomadas às vésperas do primeiro turno (ou já entre os dois), que foram criticadas pela imprensa como eleitoreiras e que, no início, não foram adequadamente defendidas por nós, como a ampliação do teto de faturamento das MEIs, a ampliação do valor do Bolsa Família e a criação do Pé de Meia Universitário.
A extraordinária virada do segundo turno – que surpreendeu a tantos no Brasil e no mundo – não foi um resultado exclusivo do novo padrão de embate nas redes sociais criado pela extraordinária mobilização do General Janones. Ela também foi fruto de uma mudança de postura política e econômica, que passou a ir na contramão do consenso vigente nos primeiros e segundos escalões dos Ministérios Econômicos (Fazenda, Planejamento e Casa Civil) do Terceiro Mandato de Lula. E, por isso mesmo, não poderia gerar surpresa a reação indignada de parcela expressiva dos agentes que se mobilizaram pela virada e esperavam o aprofundamento da ruptura do fiscalismo a qualquer custo. O padrão (ou falta dele!) de algumas críticas mais furibundas não pode servir de justificativa para “colocar todos os gatos no mesmo saco” e pretender que todas as manifestações contrárias ao Plano Moretti advêm de esquerdistas sectários. Para quem tem dúvidas sobre essa assertiva, proponho a leitura e/ou audiência de textos e vídeos sobre o tema oriundos de figuras como João Pedro Stedile, João Lister, Pedro Paulo Bastos e Breno Altman ou Lindbergh Farias e Elias Jabour, dentre inúmeros outros.
- 2. A defesa do Plano Moretti
Um sem número de figuras vieram a público defender o Plano Fiscal. A maioria delas, com a melhor das intenções, assustadas com um debate que poderia descambar para um racha no interior da esquerda às vésperas de um quarto mandato que vai se deparar com um Congresso ainda mais conservador que o atual. Não há por que resgatar todas essas falas e defesas: elas são públicas e estão amplamente divulgadas. Vou tomar apenas a fala oficial como referência de minhas críticas.
Em entrevista à Folha de São Paulo, o Ministro do Planejamento Bruno Moretti afirmou que a “esquerda sectária atrasa o combate aos privilégios ao criticar o projeto de ajustes” e que “esse ajuste, … vai ser bom para o país inteiro, vai reduzir a taxa de juros, reduzir endividamento.”
Como é que é? Demandar mudanças numa política econômica que contribuiu para a derrota do primeiro turno é defender privilégios? E – ainda mais importante – como é que o seu pacote fiscal poderá levar à queda dos juros e do endividamento? Essas afirmações são um misto de wishful thinking com deslegitimação dos críticos, apresentados como esquerdistas traidores. Senão, vejamos.
No Quadro 1, abaixo, faço uma projeção do impacto do Plano Moretti sobre a evolução da dívida pública para os próximos quatro anos sob a hipótese de que ele venha a obter pleno sucesso. Estamos adiantado em novembro e já é possível fazer uma aposta: o PIB nominal brasileiro neste ano não será inferior a R$ 13,5 trilhões. Tomemos por referência a Dívida Bruta do Governo Geral[i]. A taxa Selic atual está em 13,75% a.a. e a inflação projetada pelo Boletim Focus (que faz a síntese da expectativa dos farialaimers) é de 5,11%; o que nos deixa com uma taxa real de juros básica (sic) de 8,22% a.a. atualmente. Mas vou fazer uma concessão ao Ministro Moretti e admitir que sua previsão de queda de juros venha a ocorrer: vou projetar uma taxa de juros real de “apenas” 7,5% a.a. nos próximos anos. Por fim, vou projetar um superávit fiscal de 0,5% do PIB em 2026; de 1% do PIB em 2027; de 1,25% do PIB em 2028; e de 1,5% do PIB em 2029, tal como prevê o Plano. Por fim, a concessão máxima: introduzo a hipótese de que, mesmo com o freio de mão puxado nas despesas do governo, o país continue crescendo a uma taxa anual de 3% ao ano (hipótese cujo irrealismo demonstraremos adiante). Ignorei a taxa de inflação, pois o que importa é a evolução real (por oposição à evolução nominal) das variáveis. Vejamos o que ocorre com a dívida nesse cenário otimista. O resultado está no Quadro 1.

Tomando a Dívida Bruta do Governo Geral por referência, a relação Dívida/PIB evoluiria dos atuais 81,48% para 91,33% em 2029, uma ampliação de nada desprezíveis 10,85 pontos percentuais e de R$ 3,03 trilhões de reais em termos absolutos. Ora, na lógica do Ministro Moretti – e de todos aqueles que tomam a dimensão absoluta da dívida e sua relação ao PIB como principal determinante da elevada taxa de juros – a Selic não cairia (como eu, otimistamente supus), mas subiria. Supondo que a taxa de juros se mantivesse no mesmo patamar atual (8,22% a.a. em termos reais), a dívida cresceria R$ 3,42 trilhões, o que corresponde a 94,91% do PIB (otimistamente) projetado. E se a taxa de juros se elevasse acima de 9%, ao final de 2029 teríamos uma ampliação da dívida em torno de R$ 4 trilhões e uma relação dívida/PIB de quase 100%. É mole?
Será que começamos a entender por que Lara Resende diz que “o cerne do problema fiscal está no serviço da dívida. Todo o resto é secundário”? A verdade é que o ajuste fiscal embutido no Plano Moretti não alcança fazer “cócegas” na evolução da dívida. Por quê?
Alguns (ainda com a cabeça inchada pela derrota de Flávio Bolsonaro) dirão que o problema é que o esforço fiscal é pequeno. Não, não é. O problema é muito outro. Se o esforço fiscal fosse ainda maior, o resultado seria muito pior. Mas, para entender este ponto, precisamos de um pouquinho de teoria sobre os determinantes do PIB, da arrecadação do governo e do papel propulsor dos dispêndios públicos.
- 3. O que determina o PIB?
Os economistas têm as mais diversas controvérsias. Mas há uma divisão basilar entre os pares. Os economistas liberais acreditam na eficiência do mercado e no seu poder de autorregulação. Para eles, o problema da Economia é a escassez de recursos, de sorte que se o Estado se apropria de uma parcela maior dos mesmo – adquirindo bens e serviços, contratando trabalhadores – os agentes econômicos privados terão que se contentar com uma parte menor. Eu chamo essa perspectiva de “Economia Política do Bolo”: o tamanho do bolo é dado e a questão central da política econômica é quem se apropria de que fatia e qual o tamanho das mesmas[ii]. Dessa perspectiva, os recursos jamais ficam ociosos, pois os agentes privados são laboriosos e anseiam por ganhos e benefícios; os quais só podem ser obtidos via produção.
Como, então, tantos enriquecem especulando e vivendo como rentistas do mercado financeiro? Ora, a culpa é do Estado. Ele é que gasta demais. Se não gastasse tanto, a oferta de recursos financeiros seria superior à demanda, a taxa de juros cairia, os investimentos seriam ampliados e, com estes, a riqueza social. A teoria liberal é uma bela história de carochinhas, é uma espécie de mitologia, com a diferença de que se assenta em axiomas formalizáveis e ganha modelagens matemáticas de grande sofisticação e (para alguns) de grande beleza. A porta de saída dessa arapuca é a realidade. E foi ela que fez a história virar.
Sempre houve economistas críticos ao liberalismo, mas eles sempre foram os outsiders, a minoria rebelde. Até que a grande crise do Entre Guerras pôs abaixo o consenso. Ao contrário do que muitos imaginam, a crise do pós-Primeira Guerra não começou em 1929. A Europa viveu em crise desde 1919. Em 1929, são apenas os EUA que também entram em crise. E pela expressão econômica do país, acabou levando de arrasto todas as nações que – como Brasil – dependiam do seu mercado interno para a sustentação de suas exportações.
Ao longo dos anos 20 (na Europa) e após 29 (no resto do mundo), a pretensão liberal de que o mercado era autorregulável foi soterrada pelo fato inconteste de que, em todas as partes, havia pessoas desempregadas e buscando emprego sem conseguir; firmas abriam falência por falta de clientes; aquelas que alcançavam sobreviver, operavam com enorme capacidade ociosa; produtores rurais não encontravam demanda para suas matérias primas e os preços caíam abaixo dos custos de produção. Ao desistirem da produção agrícola, a demanda sobre equipamentos, fertilizantes, sementes e mão-de-obra caía ainda mais, aprofundando a crise. Em todas as partes via-se o mesmo: não faltavam recursos, eles não eram escassos: eles sobravam. Faltava o que para que a produção voltasse a ocorrer?
Keynes vai responder: faltava demanda. O ponto de partida de Keynes é o reconhecimento de que a demanda crucial das economias capitalistas não é o consumo. Por quê? A economia capitalista é uma economia de assalariados. Imagine que só existisse a demanda de consumo destes agentes. As empresas os pagariam e, depois, receberiam exatamente o mesmo que pagaram: não haveria lucro! Nesse, caso os empregados seriam demitidos. E, sem receber salário, a demanda cairia mais ainda! Como sair desse imbróglio? Keynes disse: a demanda de consumo não é autônoma, ela depende da demanda sobre a força de trabalho que, por sua vez, depende da existência de lucros; que, por sua vez, depende da existência e crescimento de “outras demandas”. Quais sejam?
Keynes vai dizer que, para além do consumo, existem três outras demandas: o investimento (a demanda dos empresários para ampliar a produção), as exportações (a demanda dos demais países pela produção nacional) e a demanda do governo (as despesas públicas). Estas demandas são autônomas no sentido de que elas não dependem de renda prévia, como no caso da demanda de consumo dos trabalhadores. Empresários, governos e países contam com patrimônio, reservas e recursos orçamentários, fiscais e monetários para demandar independentemente da renda pretérita: no limite, eles têm garantias a oferecer para a conquista de novos financiamentos.
Ora, na concepção da “Economia Política do Bolo”, os empresários estão sempre dispostos a investir mais. Eles só não investem se o governo os tributa em excesso, apropriando-se de uma fatia maior “do bolo”. Keynes discorda! Por quê?
O ponto é que o investimento amplia a capacidade produtiva (vale dizer: o potencial de produção das firmas), de sorte que ele só ocorre se houver expectativa de que a demanda futura será maior do que a atual. Quando os empresários se deparam com incerteza – do tipo: será que a China vai invadir o meu mercado também? – eles adiam os investimentos. E podem fazê-lo, pois os lucros retidos podem ser canalizados para o que Keynes chama de “circulação inativa”: aplicações em títulos, compra e venda de ações, compra e venda de imóveis, especulação financeira em geral. O problema é que quando os empresários “adiam” seus investimentos, as firmas produtoras de equipamentos (máquinas, plantas industriais, edifícios etc.) param de produzir, desempregam seus trabalhadores e a demanda de cimento, aço, tijolos etc. cai, levando a uma queda do emprego e do consumo. E tem início a crise.
Será que as exportações podem compensar? Não. A demanda externa não se encontra sob controle do país exportador, mas, fundamentalmente, do país importador. E, quando as crises começam, o protecionismo ganha força, as barreiras comerciais aumentam, e as exportações são deprimidas. E entra-se num círculo vicioso em que menos investimentos e menos exportações alimentam mais desemprego e menos consumo. E a queda do consumo leva ao adiamento de outros investimentos (nos setores de bens e serviços para os trabalhadores).
O que fazer? Para Keynes, é preciso chamar o Estado, para que ele aumente suas despesas e investimentos – seja com a contratação de novos funcionários de carreira, seja em obras públicas e frentes de trabalho – e, com isso, estimule a demanda agregada novamente. Se isto for feito, haverá crescimento do grau de utilização das instalações fabris, o que levará à retomada do investimento e ao fim da crise.
Para que o mecanismo seja bem entendido, vale a pena colocá-lo num modelo muito simples. Já peço desculpas aos que odeiam números e tabelas. Mas esse modelo é essencial para a avaliação que se segue do Plano Moretti.
Imaginemos uma economia em que os investimentos correspondam a 15% da demanda agregada e do produto (PIB), as exportações correspondam a outros 15% e os gastos do governo correspondam a 20% da demanda agregada e do PIB. Imaginemos, ainda, que a distribuição de renda é tal que os salários correspondem a 50% do valor produzido e os lucros aos outros 50%[iii]. No caso de divisão da renda em “50/50”, os assalariados nos setores voltados à produção de equipamentos (DI, na sigla convencional), de bens para exportação (DX) e no funcionalismo público (DG) alimentarão, imediatamente, uma demanda de bens e serviços da cesta de consumo dos trabalhadores (produzido no setor voltado ao atendimento das demandas de consumo, o DC) equivalente à metade do valor do Produto de DI + DX + DG. Mas o DC não se restringirá a atender essa demanda inicial, pois ele também vai contar com a demanda dos seus assalariados, que também receberão 50% do valor do produto e destinarão seus rendimentos à aquisição de bens produzidos neste departamento. Novos trabalhadores serão contratados para produzir esses bens, e também se tornarão novos consumidores. E assim sucessivamente, até que o produto de DC tenha (dadas as hipóteses acima) a mesma dimensão de DI+DX+DG[iv]. Dizemos que a distribuição da renda no padrão 50/50 alimenta um multiplicador de “2” do Produto Básico (dos departamentos voltados ao atendimento das demandas autônomas).
Por fim, analisemos a evolução da tributação e do resultado primário do governo nesse sistema. O valor total da receita do governo – “T” – é igual à taxa média dos tributos sobre o produto – “t” – multiplicada pelo próprio produto: T = t x PIB. Se a incidência tributária média for de 20%, a arrecadação total “T” corresponderá a 20% do PIB. Como – pela hipótese anterior – os gastos do governo (G) também correspondem a 20% do PIB, as finanças públicas estarão equilibradas em nosso sistema hipotético: G = 20% PIB = T.
O Quadro 2, abaixo, sistematiza o modelo introduzindo uma hipótese dinâmica simples: a de que o valor dos Investimentos (DI), do Consumo do Governo (DG) e das Exportações (DX) crescerão a uma taxa uniforme de 5% ao ano. Observe a evolução do PIB, do Consumo das Famílias, dos Tributos e do Resultado Primário.

O ponto mais importante a entender do Quadro 2 é que a taxa de crescimento do PIB, do Consumo das Famílias e dos Tributos será exatamente igual à taxa do crescimento das atividades voltadas ao atendimento das demanda autônoma, que supusemos idêntica e no patamar de 5%. Como a arrecadação tributária cresce à mesma taxa do crescimento das despesas públicas, não emerge, nem déficit, nem superávit. Vejamos, agora, o que ocorre quando alteramos as taxas de variação das demandas autônomas.
- 4. Assim NÃO é; mesmo que lhe pareça!
Uma das avaliações mais equivocadas sobre o Plano Moretti que se ouviu e leu “pela aí” nesses últimos dias foi a afirmação de que “superávit fiscal não é contraditório com crescimento pois (sic) entre 2003 e 2013, emergiram superávits expressivos sem que eles tivessem levado à depressão do crescimento”. O problema desse tipo de leitura se encontra na incompreensão de que há distintos tipos de superávits fiscais, oriundos das mais diversas determinações.
Os dois primeiros mandatos de Lula foram “abençoados” por algumas circunstâncias internas e externas que – infelizmente – não se repetiram mais (ou o fizeram com pouca intensidade e persistência). Nos dois últimos anos do segundo mandato de FHC, o real passou por uma forte desvalorização. Ela adveio, em parte, da incerteza associada à provável vitória da Lula, e em parte porque o Banco Central (coordenado, à época, por Armínio Fraga) foi leniente com o ataque especulativo, que dava alguma esperança à candidatura José Serra (apresentado como o “homem da continuidade”). Não obstante, Lula se elegeu e o feitiço virou contra o feiticeiro: a desvalorização aumentou a proteção da indústria diante da concorrência estrangeira e estimulou um surto de investimento privado. E também elevou a rentabilidade das atividades de exportação, que – puxadas pela demanda chinesa – passaram a crescer a taxas “nunca dantes vistas na história desse país”. O Quadro 3, abaixo, retrata essa situação peculiar.

Para simplificar a comparação do Quadro 3 e dos demais Quadros com o modelo original (Quadro 2), os dados do “Ano 1” não são alterados. As alterações advirão, sempre, de novas hipóteses sobre as taxas de crescimento de uma ou de todas as variáveis de demanda autônoma, observando as consequências dessa variação sobre os demais indiccadores. No Quadro 3, supusemos que – estimulada pela desvalorização – o Investimento e as Exportações passaram a crescer a 7% ao ano enquanto o Consumo do Governo continuou crescendo a 5% ao ano. Vale frisar que essas taxas não são, nem pretendem, ser realistas[v]: elas estão amplificadas para que possamos extrair logo (passados apenas 4 períodos) as consequências lógicas de movimentos impostos por hipótese. Essas consequências adviriam mesmo que operássemos com taxas menos expressivas, mas elas só se revelariam plenamente num prazo maior.
O ponto central a entender do Quadro 3 é que o superávit primário emergiu sem qualquer depressão da taxa de crescimento das despesas públicas. Suponhamos que a população também esteja crescendo e envelhecendo a 5% a.a.. Nesse caso, as demandas com educação, saúde e aposentadoria crescerão à mesma taxa. E elas serão cobertas pelo crescimento dos gastos do governo a 5% a.a.
Donde advém, então, o superávit fiscal acumulado de 2,7 trilhões, apontados na última célula do Quadro 3, hachurada de azul? Advém do crescimento das receitas públicas (dos tributos) acima das despesas! As receitas tributárias cresceram à mesma taxa do PIB: 27,27% em quatro anos; enquanto as despesas públicas foram ampliadas em “apenas” 5% a.a. Se aumentássemos discretamente a taxa de expansão das despesas públicas (para 5,5% a.a.), ainda assim teríamos um superávit primário de R$ 2,04 trilhões; que é menor do que o apontado no Quadro 3, mas, expressivo. Como ele foi obtido? Pela ampliação do PIB e dos tributos de 28,2% em quatro anos (maior do que 27,27% do Quadro 3), estimulada pela ampliação das despesas públicas anos a ano e pelo impacto positivo destas últimas sobre o consumo das famílias e sobre a tributação.
Em suma: não é preciso deprimir os gastos públicos para que se obtenha superávit fiscal. E a prova disso NÃO é o modelo acima. A prova disso é o desempenho das contas públicas nos primeiros dois mandatos de Lula. O Quadro 3 apenas sintetiza de forma simplificada esse processo histórico. Objetivamente, a taxa média anual de crescimento do Investimento entre 2003 e 2010 foi de 6,4%; o crescimento anual das exportações foi de 5,88% e o crescimento anual dos dispêndios do governo foram de 3%.
A partir dos últimos anos da primeira década, a taxa de crescimento dos investimento começou a declinar e, apesar dos esforços governamentais para estimulá-los com os Programas de Aceleração do Crescimento, entre 2011 e 2014 os investimentos cresceram apenas 2,2% a.a. Em 2014 a variação foi negativa: -4,22. A performance das exportações foi ainda pior: 5,8% de crescimento acumulado em 4 anos, taxa média anual de 1,42%. A razão principal disso? O sucesso no controle do câmbio que, em termos reais (vale dizer: descontado o diferencial da inflação interna e externa) voltou a ficar próximo das taxas vigentes no primeiro mandato de FHC, expondo a indústria à concorrência interna e deprimindo os ganhos dos exportadores, quando o preço das commodities já flutuava e caía em dólares. Por que o governo fez isso? Para controlar a inflação. E, de fato, ela foi sendo posta sob controle. Mas com um custo elevado na taxa de crescimento. O Quadro 4 busca traduzir essa situação.

Como de praxe, partimos de uma situação uniforme (a mesma em todos os Quadros) no Ano 1. Mas supusemos que a taxa de crescimento do Investimento e das Exportações caiu para 2% a.a.; levando a uma queda da taxa de crescimento do PIB e da arrecadação tributária. Atentos a esse problema, o governo diminuiu a taxa de expansão de seus dispêndios para 3% a.a., deixando de atender, portanto, demandas de uma população que continuaria crescendo (em nossa hipótese simplificadora, com vistas à “aceleração das consequências) a 5% anualmente. Não obstante, emerge um déficit em todos os anos, cujo valor acumulado é de R$ -1,26 trilhões. Note que o crescimento do PIB e dos tributos é de 2,4% ao ano (acumulado de 9,97%), que corresponde a média ponderada (pela participação no total de gastos autônomos) das taxas de crescimento dos Investimentos (2%, com peso 0,3), das Exportações (2%, com peso de 0,3) e dos gastos públicos (3%, com peso 0,4).
Premido pela emergência do déficit e sob pressão da mídia e da Faria Lima o governo resolve adotar uma política de “teto rígido”, congelando as despesas públicas. Se isso ocorresse e os investimentos e exportações continuassem a crescer, o PIB permaneceria em trajetória ascendente, assim como a tributação e emergiriam superávits primários. Ocorre, contudo, que as despesas são solidárias. Por restrições constitucionais, o governo é obrigado a ampliar os dispêndios com saúde e educação na mesma proporção em que cresce a arrecadação tributária. Onde ele corta para manter seu compromisso de “teto rígido”? Nas despesas discricionárias e, em especial, nas despesas de investimento. Com o decréscimo do investimento público (que, na contabilidade social, entra na coluna de Investimento, não na coluna de Consumo Governamental, como o nome já explicita) cai o investimento privado, que é solidário ao primeiro: as firmas produtoras de aço, cimento e equipamentos atendem, também, a demanda do setor público: quando essa demanda cai, a expansão da capacidade privada é desestimulada, levando à depressão do investimento privado. Foi exatamente isso que ocorreu no mandato “Dilma-Temer”: de 2015 a 2018, a variação acumulada do Consumo do Governo foi de -1,12%. Na média anual houve uma variação de -0,3% ao ano. Para simplificar, vou supor uma variação nula. De outro lado, nesses mesmos 4 anos, os investimentos público e privado sofreram uma queda acumulada de -22,47%, uma queda anual média de -6,2% a.a. O resultado só não foi pior porque as exportações voltaram a crescer de forma sustentada (taxa média =, no período de 4,1% a.a.). Mesmo assim, o PIB caiu, em quatro anos, -3,8%: queda anual média de -0,96%. O Quadro 5 traduz – de uma forma “atenuada” – essa performance.

A atenuação se encontra na hipótese de que o decréscimo anual do investimento seja de “apenas” -5% e que a tentativa de manter os gastos de consumo do governo estabilizados tenha sido plenamente bem sucedido. Em compensação, diminuímos a taxa de expansão das exportações para 3%. Resultado: o PIB decresceu -1,8% e, junto com ele, a tributação. Como os gastos governamentais foram mantidos constantes em nosso quadro hipotético (exceto investimento), emergiu um déficit fiscal anual crescente que redundou na expansão da dívida em R$ 1 trilhão. É nóis! … Quem mandou dar ouvidos à Faria Lima e adotar a sofisticada “Economia Política do Bolo”? Mais um golaço! Contra.
Vejamos, por fim o que se pode esperar do Plano Moretti. Para termos uma avaliação criteriosa é preciso avaliar o quadro da economia internacional (para projetarmos o crescimento das exportações) e o quadro da economia interna (para projetarmos a trajetória do investimento). A dinâmica das exportações tem sido boa, tomando os últimos quatro anos completos (para tanto, pegamos 2022 como primeiro ano da série), o valor das exportações cresceu 5,9% a.a. Mas já se observa uma inflexão nesse crescimento, associado às sanções norte-americanas, às baixíssimas taxas de expansão das economias europeias, e ao decréscimo da taxa de crescimento da China, bem como a crescente diversificação de fornecedores de commodities (hoje, com o aquecimento global, até a Rússia está exportando soja par ao Império do Meio). Nos anos de 2022 e 2023 o crescimento das exportações foi de 7,32% a.a.. Nos anos de 2024 e 2025 esse crescimento caiu para 4,45% a.a. A variação dos investimentos nesses quatro anos foi de 7,88%, média anual de crescimento de 1,91%. Ora, essa taxa é inferior ao crescimento médio do PIB nos últimos 4 anos (que foi de 2,99% a.a.); o que significa dizer que – ao contrário dos dois primeiros mandatos de Lula – o investimento não está puxando a economia, mas vem sendo puxado por ela. Os dispêndios correntes do governo cresceram à taxa estipulada pelo Arcabouço Fiscal de Haddad: exatamente 2,5% ao ano; uma taxa inferior ao crescimento do PIB, que – como vimos – vem sendo puxado pelas exportações.
Por fim, um dado crucial: de acordo com o Índice de Atividade Econômica do Banco Central, a economia brasileira vem em franca desaceleração ao longo de 2026: a taxa de variação do PIB acumulada em 12 meses vem caindo numa média de -0,11 pontos percentuais a cada mês deste ano e a atividade de agosto já foi menor do que a de julho e a atividade de setembro foi menor do que a de agosto; vale dizer: o PIB decaiu nos últimos dois meses. Qual a resposta do investimento privado à queda da demanda corrente? Ora, se a demanda corrente está estagnada (ou em queda), é de se prever que continuará nessa trajetória no futuro imediato. E essa expectativa leva à depressão dos investimentos.
Ora, no centro do Plano Moretti encontra-se a queda da taxa de expansão dos gastos governamentais totais, mantida a vinculação constitucional dos gastos com saúde e educação como percentagem da tributação. A consequência é lógica e de domínio geral: os investimentos públicos vão pagar a conta. Como o investimento total já vem “capengando” e os investimentos privados já estão sendo desestimulados pela perda de dinamismo da economia detectada pelo Banco Central, é de se esperar que, com o Plano Moretti (que asfixia os investimentos públicos), os investimentos totais entrem em “discreta depressão”. Eu vou supor uma queda anual muito menor do que a ocorreu entre os anos 2015-2018: de meros -1% a.a. Suponho otimistamente que as exportações continuarão crescendo à mesma taxa dos últimos dois anos: 4,45% a.a. E que os dispêndios totais do governo (exceto investimentos) crescerão a 2%. O resultado está no Quadro 6, abaixo.

Observem que introduzi mais uma coluna, com dados sobre a dívida pública e sua evolução. Como a relação Dívida/PIB atual é de 81,48% e o PIB inicial em nosso modelo heurístico foi postulada como “100” (um número índice), a dívida corresponde a “81,48”. Sua evolução foi calculada supondo uma taxa de 8% real (um pouco abaixo da taxa vigente, de 8,22%) mais o resultado primário. O que ocorre é que, a despeito das intenções dos proponentes do Plano de Ajuste fiscal, mesmo supondo que o governo respeito o teto de expansão dos dispêndios, mesmo supondo que as exportações continuem a crescer como nos anos recentes e mesmo supondo que a queda dos investimentos públicos e privados seja mínima, o crescimento do PIB (e, portanto, da tributação) ficará abaixo da expansão das despesas. E tal como na “tragédia” dos anos 2015-2018, nos depararemos com déficits primários e com a explosão da dívida. Ao longo de quatro anos, amargaremos uma taxa de crescimento pífia (abaixo de 2% a.a.) e, ao final, a dívida pública corresponderá a 103% do PIB.
Será mesmo que os críticos do plano são “sectários de esquerda mancomunados com agentes privilegiados e com a Faria Lima”, senho Bruno Moretti?
- 5. Concluindo
Eu não creio que tenhamos condições efetivas para alterar o Plano Moretti antes de sua votação na Câmara. Isso não o torna um bom Plano. Ele foi produzido na surdina, às vésperas das eleições de 2026 enquanto toda a população de esquerda e do centro racional do país se mobilizava pela reeleição de Lula. Sua divulgação pegou “meio mundo” de surpresa. Algumas reações críticas foram exageradas. Mas igualmente exagerada foi a contrarreação daqueles que, ou participaram de sua formulação, ou têm pleno acordo com ele ou, por não entenderem todo o seu significado, subestimam suas consequências perversas previsíveis. E isto também se deu entre alguns economistas de esquerda que não pactuam da Economia Política do Bolo, mas que temem, acima de tudo, a desagregação e o acirramento do debate no interior da esquerda e que seguem a cartilha do “Painho sempre tem razão”.
O problema dessa avaliação apenas começa pelo fato de que é no mínimo discutível que Painho tenha participado minimamente dessa formulação. E mesmo que isso tenha ocorrido, apenas revelaria que Lula não entende muito de Economia, não é mesmo? Mas Lula entende, sim, e muito, de política. E sabe que o desastre do primeiro turno só poderá ser respondido com mudanças no rumo que adotamos no terceiro mandato; mudanças que passam pela política econômica. O que cabe a nós, economistas críticos, fazer? Mostrar que “requentar” um Arcabouço Fiscal que já claros sinais de exaustão não nos serve de nada. Além disso, nos cabe apontar para as mudanças necessárias e possíveis na condução da política econômica. Vou tentar dar algumas sinalizações nesse sentido no próximo artigo da RED, quando, finalmente, vou poder retomar o debate da Proposta de Lara Resende. Por enquanto, fico na primeira parte do trabalho: mostrar que os críticos do Plano Moretti não padecem de qualquer doença infantil. Assim NÃO é, mesmo que lhes pareça.
[i] A DBGG supera a Dívida Líquida do Setor Público (DLSP) em R$ 1,6 trilhões. A diferença encontra-se na “dívida do governo consigo mesmo” que é essencialmente composta pelas reservas externas que ingressaram no país e cuja conversão em reais esteve baseada no lançamento de títulos pelo Banco Central (ao invés de ampliação da base monetária e nova emissão de reais). Eu – como Lara Resende – defendo a tese de que a DLSP é que deveria ser tomada por referência no debate sobre endividamento público. Mais: acredito que seria importante diferenciar a dívida de todo o setor público da dívida do Governo Federal, quando se está a analisar o papel e eficácia da política fiscal federal para colocá-la sob controle. A dívida de estados e municípios é de aproximadamente R$ 1 trilhão de reais. Não obstante, vamos seguir o padrão referencial privilegiado pela Faria Lima e pela mídia conservadora (e estranhamente consagrado nos relatórios do Tesouro Nacional e do Banco Central) e tomar a DBGG por referência analítica.
[ii] Na quinta-feira, dia 19/11 de 2026, participei de um debate na Rádio Guaíba (link, aqui: o debate começa uma hora após o início do vídeo). Como de praxe, havia dois economistas do campo da esquerda e dos economistas do campo liberal-conservador. Recomendo muito a audiência do vídeo: a frequência com que os contendores do campo liberal usavam a metáfora do “bolo” é muito elucidativa.
[iii] Evidentemente, o Estado não aufere lucro e seu principal dispêndio é com salários, que se voltam essencialmente ao consumo. Isso faz com que a capacidade estimuladora do gasto público seja maior do que a dos demais dispêndios autônomos (investimento e exportação). Além disso, há peculiaridades na forma de contabilizar o produto do governo, uma vez que a maior parte dos serviços públicos é gratuita. Mas não quero complexificar demais o sistema, nem apelar para argumentos que poderiam ser entendidos como um esforço de “sobrevalorização” da contribuição do gasto público para a dinâmica econômica. Mantenho essa hipótese simplificadora e anuncio outra: se há exportação, o sistema é aberto, e também haverá importação. Estou tomando os dispêndios autônomos e a demanda de consumo já líquida das importações; vale dizer: estou operando apenas com a parcela da renda que é despendida em bens e serviços produzidos internamente. Os interessados em uma apresentação detalhada e rigorosa do sistema keynesiano de determinação da renda, encontrarão em meu livro sobre Planejamento do Desenvolvimento Regional que pode ser obtido aqui.
[iv] Emerge um sistema de “multiplicação” da demanda inicial do tipo “progressão geométrica decrescente”, cuja solução é a divisão do fator constante (a demanda oriunda dos trabalhadores de DI, DX e DG) pelo inverso aditivo da participação dos trabalhadores na renda (no caso: 100% – 50%; que também é 50%). Ora, em nosso exemplo, a demanda inicial sobre DC é 25 e o multiplicador é “1 / 0,5 = 2”; de sorte que o produto de DC será 25 x 2 = 50. Ou seja: se a participação dos salários no produto social for de 50%, o valor do DC será exatamente igual ao valor de DI + DX + DG (pois DC = 0,5 (DI+DX+DG) / 0,5).
[v] No caso das Exportações elas são. Um ponto que escapa a maioria dos economistas é que o impacto de uma desvalorização sobre a renda interna é automático: um bem vendido ao exterior por US$ 1,00 quando o câmbio é de R$ 5:US$ 1 gera um ganho de 5 reais; se a taxa de câmbio passa para R$ 10:US$ 1, o ganho interno da mesma venda é duas vezes maior.
Legenda da ilustração da capa: Na charge, o Plano Moretti se aproxima como um avião em voo baixo. A cena ironiza a chegada de um ajuste fiscal que, na avaliação de Carlos Águedo Paiva, pode frear o investimento público e agravar a dívida. Crédito: Ilustração gerada por IA.
FONTE: